
Самозанятость и ИП музыканта, битмейкера и менеджера: налоги и ОКВЭД
Какой статус выбрать артисту, битмейкеру и менеджеру в 2026 году, чтобы законно платить 4–6 % со стримов и концертов вместо трети бюджета. Разбираем запреты самозанятости, порог УСН 20 млн ₽ и коды ОКВЭД.
- Текст
- Борис Суворов
- Выпуск
- Чтение
- 26 минут
Коротко
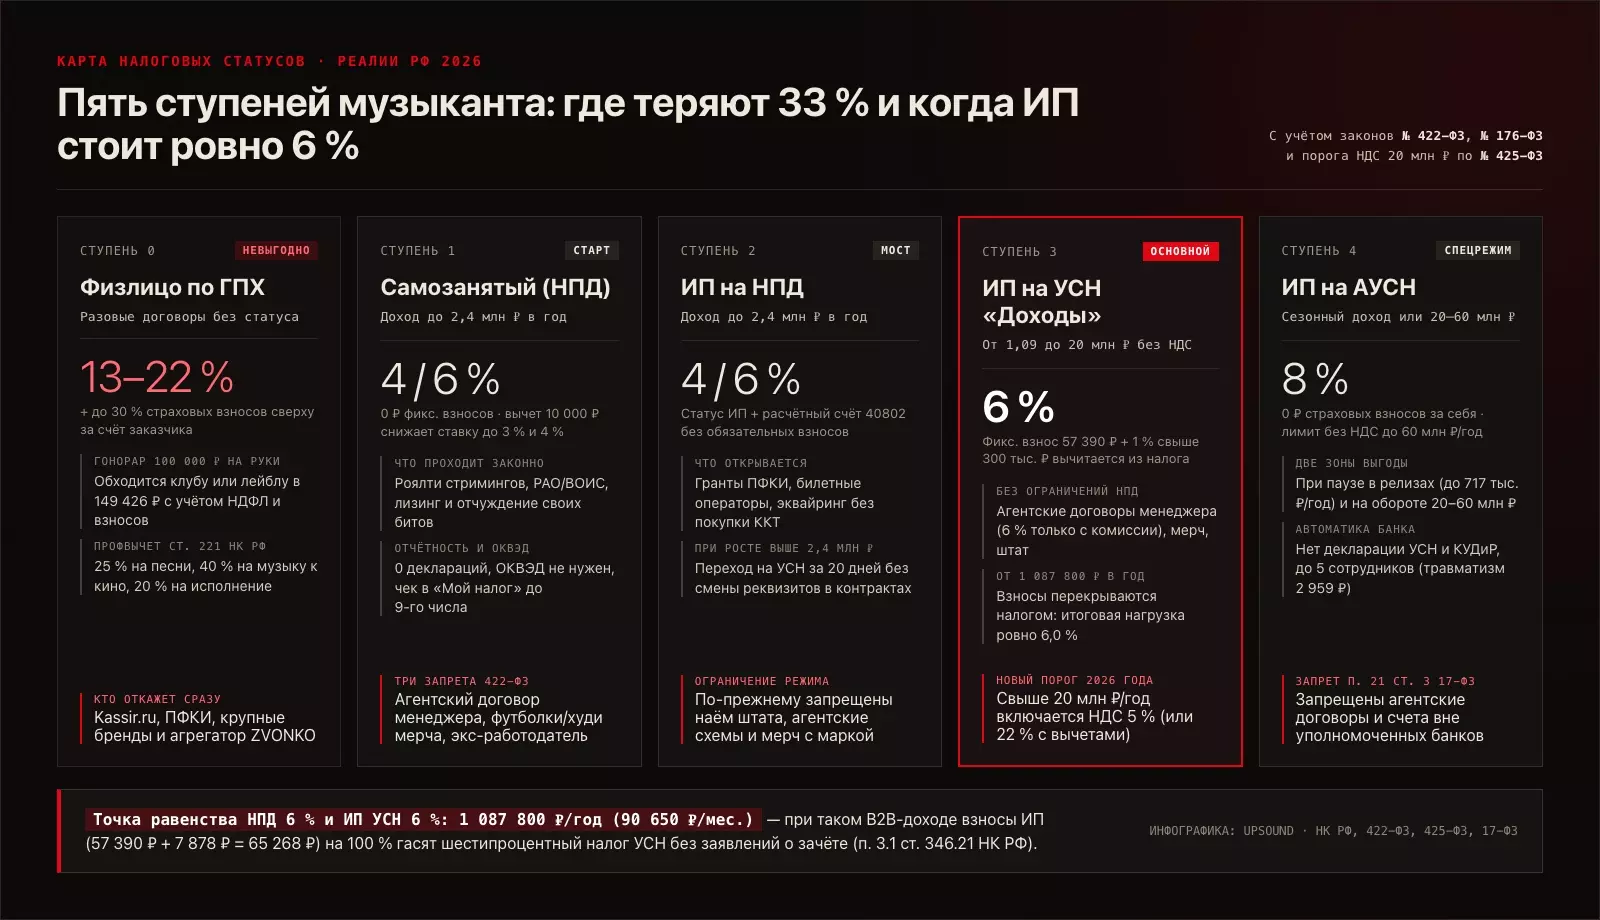
- Концерт с артистом-физлицом стоит площадке на 49 % дороже суммы на руки (НДФЛ 13–22 % плюс 30 % страховых взносов), поэтому промоутеры, Kassir.ru и крупные агрегаторы требуют самозанятость или ИП.
- Самозанятость (4 % с физлиц и 6 % с юрлиц до 2,4 млн ₽ в год) законно закрывает роялти дистрибьюторов, выплаты РАО и ВОИС, лизинг битов и отчуждение прав на свои треки. Коды ОКВЭД без ИП не нужны.
- Три запрета закона № 422-ФЗ сбрасывают с самозанятости: агентский договор менеджера за процент, продажа футболок и худи мерча (маркировка «Честный ЗНАК») и заказы от бывшего работодателя ближе 2 лет.
- Режим «ИП на НПД» открывает счёт 40802 и гранты ПФКИ при 0 ₽ взносов до 2,4 млн ₽. А с выручки 1 087 800 ₽ в год ИП без штата на УСН 6 % платит ровно те же 6 % за счёт вычета взносов 57 390 ₽ + 1 %.
- С 2026 года порог УСН без НДС снижен до 20 млн ₽ (закон № 425-ФЗ; на АУСН 8 % — 60 млн ₽). Рабочие коды ИП: 90.01 и 90.03 для артиста, 59.20 для битмейкера, 74.90 и 90.02 для менеджера, 73.11.1 под рекламу.
Клуб готов заплатить группе 100 000 ₽ за пятничный сет, бренд присылает договор на рекламный рилс, а у дистрибьютора подошли квартальные роялти — и все три бухгалтерии требуют счёт ИП или чек самозанятого. Без статуса стотысячный концертный гонорар артиста на руки превращается для площадки в расход на 149 426 ₽, поэтому крупные промоутеры, агрегаторы и билетные витрины разворачивают обычных физлиц ещё до подписания договора.
В 2026 году правила игры стали жёстче: для физлиц действует пятиступенчатый НДФЛ 13–22 %1, 3, а порог работы на упрощёнке без НДС снизился с 60 млн до 20 млн ₽ в год10. Одновременно продажа своих футболок на концерте и агентский процент менеджера по-прежнему сбрасывают проект с самозанятости задним числом4, 9. Разбираем по ролям, какой режим выбрать артисту, битмейкеру и менеджеру, как проводить роялти и донаты без штрафов и какие коды ОКВЭД вписать в заявление.
Налоговые ориентиры музыкальной индустрии в 2026 году
Действующие лимиты и ставки по НК РФ, ФЗ № 422-ФЗ и ФЗ № 425-ФЗ- годовой потолок самозанятости (НПД): ставка 4 % с физлиц и 6 % с юрлиц при 0 ₽ обязательных взносов
- 2,4 млн ₽
- фиксированный страховой взнос ИП за себя за полный 2026 год плюс 1 % с дохода свыше 300 000 ₽
- 57 390 ₽
- годовой доход от юрлиц (90 650 ₽/мес.), начиная с которого ИП на УСН 6 % платит ровно те же 6 %, что и на НПД
- 1,09 млн ₽
- новый годовой предел выручки на УСН без НДС с 1 января 2026 года (на АУСН 8 % порог без НДС — 60 млн ₽)
- 20 млн ₽
Самозанятому физлицу без статуса ИП коды ОКВЭД не нужны — их выбирают только при открытии ИП или ООО.
Часть первая
Почему физлицу платят меньше всех и где кончается самозанятость
Реальная арифметика «33 % против 6 %», пять налоговых ступеней и три ситуации, в которых закон № 422-ФЗ аннулирует чеки НПД задним числом.
Куда исчезают 49 400 ₽ на концерте: почему лейблы и Kassir.ru отказывают физлицам
Когда промоутер концерта или рекламное агентство подписывает договор с артистом как с обычным гражданином без статуса ИП и самозанятости, компания автоматически становится его налоговым агентом и страхователем2, 3. Из гонорара бухгалтерия удерживает прогрессивный НДФЛ (13 % до 2,4 млн ₽ совокупного дохода за год, 15 % до 5 млн ₽ и до 22 % свыше 50 млн ₽), а сверху за свой счёт начисляет страховые взносы1, 2. По концертному договору оказания услуг вычетов без чеков нет — площадка платит полные 30 % единого тарифа в пределах базы 2 979 000 ₽ в 2026 году. Чтобы сольный артист-физлицо получил на карту чистые 100 000 ₽ за пятничный сет, клуб начисляет в ведомости 114 943 ₽ (удерживая 14 943 ₽ НДФЛ), отдаёт сверху 34 483 ₽ взносов и сдаёт персональную форму ЕФС-1. Сделка на сто тысяч обходится организатору в 149 426 ₽ — треть бюджета сгорает по дороге, тогда как самозанятому или ИП на УСН 6 % клуб переводит ровно 100 000 ₽, и артист оставляет себе 94 000 ₽.
По авторским и лицензионным договорам с лейблом, киностудией или РАО нагрузка чуть мягче: взносы на больничные (ВНиМ) на них не начисляются (пп. 2 п. 3 ст. 422 НК РФ), а базу НДФЛ и пенсионно-медицинских взносов по письменному заявлению автора уменьшают на норматив расходов без чеков — 25 % на эстрадные песни и 30 % на создание фонограмм2. Но обязанность считать прогрессивный налог и вести кадровую отчётность за каждого автора остаётся. Поэтому билетные витрины вроде Kassir.ru и Яндекс Афиши, крупные бренды и часть агрегаторов (например, ZVONKO) вообще не заводят договоры с «чистыми» физлицами — условия каждой площадки собраны в справочнике дистрибьюторов музыки, — а Президентский фонд культурных инициатив (ПФКИ) отсекает заявки без статуса ИП или юрлица на входе.
Три мины закона № 422-ФЗ: где музыкант и менеджер слетают с самозанятости
Налог на профессиональный доход (НПД) закрывает большинство задач сольного артиста и битмейкера на старте: в тихие месяцы вы платите 0 ₽, а стартовый вычет в 10 000 ₽ временно снижает ставку до 3 % с физлиц и 4 % с компаний4, 5. Но в музыкальных чатах самозанятость часто советуют под любую сделку — и проекты нарываются на три прямых запрета закона № 422-ФЗ, после которых ФНС аннулирует чеки задним числом.
1. Агентский процент менеджера и букинг-агента
Пункт 5 ч. 2 ст. 4 закона № 422-ФЗ запрещает самозанятым работать в чужих интересах по договорам поручения, комиссии и агентским договорам4. Если менеджер подписывает агентский контракт, договаривается с клубами от имени артиста или пропускает концертный гонорар через свою карту, удерживая 15–20 %, он теряет право на НПД с даты договора. Для полноценного букинга и комиссии со сделок нужен ИП на УСН 6 %. На малых же оборотах до 2,4 млн ₽ менеджер вправе работать на НПД только по прямому договору возмездного оказания услуг (ст. 779 ГК РФ) за фиксированную плату без слов «агент», «принципал», «комиссия» и «по поручению» — вот безопасная формулировка предмета:
Исполнитель оказывает Заказчику информационно-консультационные и организационные услуги по координации релизного графика, подготовке медиапланов и аналитике продвижения музыкального проекта (без совершения юридических и иных действий от имени или за счёт Заказчика и без участия в расчётах Заказчика с третьими лицами).
Рабочая формулировка предмета договора услуг менеджера на НПД (ст. 779 ГК РФ)
При этом сам артист-самозанятый выступать заказчиком-принципалом имеет полное право: закон запрещает самозанятому быть агентом, но не мешает ему нанимать менеджера-ИП, выпускаться через агрегатора или передавать сбор вознаграждения в РАО и ВОИС.
2. Футболки, худи и кепки на столе мерча
По пп. 1–2 ч. 2 ст. 4 закона № 422-ФЗ плательщикам НПД (включая ИП на НПД) запрещено перепродавать закупленные товары и торговать вещами с обязательной маркировкой «Честный ЗНАК»4, 9. После расширения маркировки лёгкой промышленности в 2025–2026 годах футболки, лонгсливы, худи и бейсболки с принтом группы попадают под оба запрета сразу: печать шелкографии по готовому бланку не делает музыканта производителем одежды, а получить коды Data Matrix без ИП на УСН/АУСН нельзя. Чтобы не покупать онлайн-кассу ради ста худи к сольнику, группы передают пошив и продажи профильному мерч-оператору (ИП или ООО) по лицензионному договору на логотип и обложку — и легально получают 15–25 % роялти на самозанятость под 6 %.
3. Бывший работодатель ближе двух лет
Если звукорежиссёр, аранжировщик, педагог или менеджер числился в штате студии, дома культуры, кавер-агентства или лейбла по трудовому договору, выбивать чеки самозанятого этому же юрлицу нельзя два полных года после увольнения (п. 8 ч. 2 ст. 6 № 422-ФЗ)4. Налоговая автоматически сверяет ИНН плательщика со старыми кадровыми отчётами и доначисляет компании НДФЛ и 30 % взносов.
Сравнение режимов · параметры 2026 года
Пять способов принимать музыкальные деньги в России
Фильтруйте строки чипами сверху и нажимайте на режим, чтобы увидеть расчёт взносов, кассовые правила и ограничения.
| Статус и режим | Ставка налога | Взносы за себя (2026) | Потолок без НДС | Kassir, ПФКИ и агентский договор |
|---|---|---|---|---|
| Физлицо по ГПХ / лицензииБез статуса | НДФЛ 13–22 % (удерживает агент) | 0 ₽ с артиста, но до 30 % платит заказчик | Без лимита (НДС нет) | Закрыты Kassir.ru, ПФКИ, ZVONKO и большинство брендов |
Уместно только для единичной продажи песни или разового выхода на замену. При авторском или лицензионном договоре подайте заказчику заявление на профессиональный вычет по п. 3 ст. 221 НК РФ (25 % на песни, 40 % на музыку к кино, 20 % на исполнение) — иначе НДФЛ удержат со всей суммы. | ||||
| Самозанятый (физлицо на НПД)До 2,4 млн ₽ | 4 % с физлиц / 6 % с юрлиц и ИП | 0 ₽ (пенсионные взносы добровольные) | 2,4 млн ₽ за календарный год | Доступны Sferoom, РАО/ВОИС; закрыты ПФКИ, агентские схемы и мерч |
Базовый старт для сольного музыканта, сонграйтера и битмейкера. Бонус 10 000 ₽ при первой регистрации временно снижает ставку до 3 % и 4 %. Деклараций, онлайн-кассы и кодов ОКВЭД нет — только чек в приложении «Мой налог». | ||||
| ИП на НПД («самозанятый ИП»)До 2,4 млн ₽ | 4 % с физлиц / 6 % с юрлиц и ИП | 0 ₽ фиксированных взносов (ч. 11 ст. 2 № 422-ФЗ) | 2,4 млн ₽ за календарный год | Открыты р/с ИП, эквайринг, гранты ПФКИ и билетные витрины |
Удобный мост между самозанятостью и полноценным ИП: вы получаете статус ИП и счёт 40802 без обязательных 57 390 ₽ взносов и без покупки кассы. Но запреты НПД сохраняются: нельзя нанимать штат по ТК РФ, вести агентские сделки и продавать маркированные футболки. | ||||
| ИП на УСН «Доходы»От 1,1 до 20 млн ₽ | 6 % (в ряде регионов ниже по льготе) | 57 390 ₽ + 1 % с дохода свыше 300 000 ₽ | 20 млн ₽ в год (свыше — НДС 5 % или 22 %) | Разрешено всё: агентский менеджмент, туры, мерч, штат, гранты |
Основной рабочий режим индустрии. У ИП без сотрудников взносы уменьшают шестипроцентный налог до нуля (п. 3.1 ст. 346.21 НК РФ): начиная с годовой выручки 1 087 800 ₽ суммарный платёж государству равен ровно 6,0 %. Порог работы без НДС в 2026 году снижен с 60 млн до 20 млн ₽ (ФЗ № 425-ФЗ). | ||||
| ИП на АУСН «Доходы»До 60 млн ₽ без НДС | 8 % (считает уполномоченный банк) | 0 ₽ за себя (за штат до 5 чел. — 2 959 ₽/год) | 60 млн ₽ в год без НДС | Открыты ПФКИ, концерты и мерч; запрещены агентские договоры |
Выручает в двух случаях: если нужен статус ИП при рваном сезонном доходе ниже 717 375 ₽ в год (чтобы не платить 57 390 ₽ фиксированных взносов) либо когда оборот артиста вырос до 20–60 млн ₽ и 8 % без НДС выгоднее связки «УСН 6 % + НДС 5 %». Менеджерам-агентам запрещён (п. 21 ч. 2 ст. 3 № 17-ФЗ). | ||||
Источник: НК РФ (ред. ФЗ № 176-ФЗ и № 425-ФЗ), ФЗ № 422-ФЗ, ФЗ № 17-ФЗ на 2026 год.
Отдельный рабочий ход из таблицы выше — ИП на НПД5: вы открываете ИП онлайн, получаете расчётный счёт 40802… для билетных систем и грантов ПФКИ, но не подаёте уведомление на УСН и остаётесь в «Моём налоге» с нулевыми взносами. Когда релиз выстрелит и выручка подойдёт к 2,4 млн ₽, достаточно сняться с НПД в приложении и в течение 20 дней подать форму № 26.2-1 на УСН — закрывать ИП и переподписывать реквизиты счёта у лейбла, РАО и агрегатора не придётся4.
Часть вторая
Налоги с роялти, битов, донатов и точка перехода на УСН в 2026 году
Пошаговый разбор шести источников дохода музыканта, готовые формулировки чеков до 9-го числа, валюта по курсу ЦБ и расчёт ИП после реформы НДС.
Роялти со стримингов, РАО и эксклюзив на бит: что закон разрешает самозанятому под 4–6 %
Живучий миф с форумов утверждает, будто самозанятому разрешено только «оказывать услуги руками» (свести вокал или отыграть сет), а пассивные роялти по лицензионному договору и отчуждение исключительных прав на песню требуют обязательного ИП. Часть 1 статьи 6 закона № 422-ФЗ говорит прямо противоположное: передача и предоставление имущественных прав входят в объект НПД наравне с работами и услугами4, 6.
Единственное условие закона — вы распоряжаетесь результатом собственного интеллектуального труда, а не перепродаёте выкупленный у другого продюсера каталог4, 6. Поэтому на НПД законно проходят и квартальные роялти от дистрибьюторов по ст. 1235 и 1308 ГК РФ (ставка 6 %, так как платит юрлицо), и неисключительный лизинг битов MP3/WAV артистам-физлицам (4 %) или студиям (6 %), и полный выкуп эксклюзива по договору отчуждения ст. 1234 ГК РФ — собрать черновик договора под свою сделку можно в бесплатном конструкторе договоров и райдеров UpSound. Выгодно перевести на самозанятость или ИП и договоры с РАО и ВОИС: после отправки справки о постановке на учёт НПД или реквизитов ИП общество перестаёт удерживать 13–22 % НДФЛ и перечисляет вознаграждение целиком — вы сами платите с него 6 %7, 8.
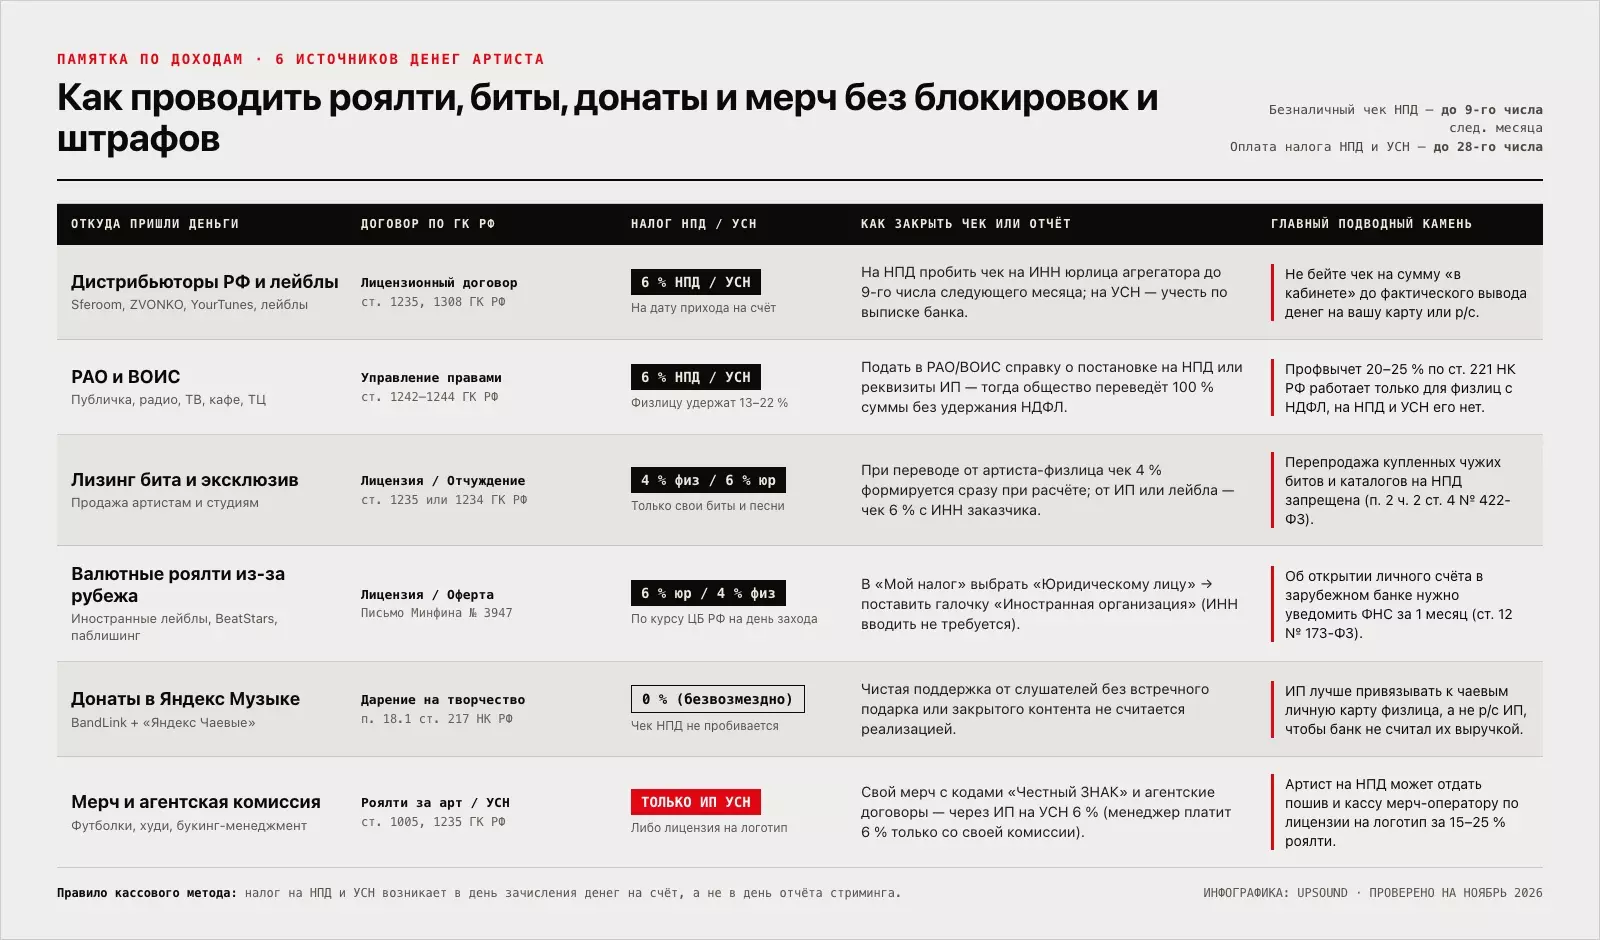
Чеки до 9-го числа, валюта по курсу ЦБ и чаевые без налога: как закрывать приходы в «Мой налог»
В учёте роялти начинающие музыканты совершают две зеркальные ошибки: либо выбивают чек в день обновления статистики в кабинете агрегатора (хотя деньги ещё лежат внутри сервиса до порога вывода), либо забывают про чек при автовыплате на карту. И НПД, и УСН работают строго по кассовому методу — доход возникает в день фактического зачисления денег на ваш банковский счёт2, 4. По безналичным выплатам от компаний статья 14 закона № 422-ФЗ даёт запас времени: сформировать чек можно до 9-го числа следующего месяца, а оплатить налог — до 28-го числа4, 5.
- Российские дистрибьюторы, лейблы и РАО платят как юрлица: в «Моём налоге» нажмите «Новая продажа», поставьте дату зачисления и сумму, выберите «Юридическому лицу или ИП» и введите ИНН компании из оферты (6 %). Готовые формулировки назначения для чека: под стриминги — «Вознаграждение за предоставление лицензии на использование фонограммы и музыкального произведения по договору № …»; под продажу бита — «Предоставление неисключительной лицензии на музыкальное произведение (инструментал „…“)» либо «Отчуждение исключительного права на музыкальное произведение и фонограмму „…“»; под сопровождение менеджера — «Услуги по информационному и координационному сопровождению музыкального проекта за … 2026 г.». Заранее прикинуть чистую выплату после комиссии агрегатора и 6 % налога удобно в калькуляторе дохода со стримов.
- Валютные выплаты от зарубежных агрегаторов, паблишингов и BeatStars на НПД разрешены4, 5: пересчитайте сумму в рубли по официальному курсу ЦБ РФ на день зачисления, выберите «Юридическому лицу или ИП» и включите переключатель «Иностранная организация» — поле ИНН исчезнет, достаточно латинского названия плательщика из инвойса (ставка 6 %, при прямой покупке бита иностранцем-физлицом — 4 %). Если деньги сначала заходят на ваш личный счёт в зарубежном банке, обязательно уведомите ФНС об открытии такого счёта в течение месяца.
- Донаты в Яндекс Музыке и BandLink проходят через «Яндекс Чаевые» как дарение на творчество16: безвозмездный перевод от слушателя без встречного товара или закрытого трека не облагается НДФЛ по п. 18.1 ст. 217 НК РФ и не требует чека в «Моём налоге»2. Артистам со статусом ИП лучше привязывать к чаевым личную карту физлица, а не расчётный счёт ИП, чтобы банк не смешивал подарки с коммерческой выручкой.
Математика ИП в 2026 году: точка равенства 1 087 800 ₽, порог НДС 20 млн ₽ и АУСН 8 %
На классическом ИП с УСН «Доходы» 6 % фиксированный взнос в 2026 году составляет 57 390 ₽ за полный год плюс 1 % с дохода свыше 300 000 ₽ (потолок однопроцентного взноса — 321 818 ₽)2, 10. Предприниматель без штатных сотрудников уменьшает шестипроцентный налог на эти взносы вплоть до нуля без заявлений о зачёте (п. 3.1 ст. 346.21 НК РФ). Точка равенства с самозанятостью — 1 087 800 ₽ в год (90 650 ₽/мес.): налог 6 % и сумма взносов сходятся на отметке 65 268 ₽ (57 390 + 1 % × 787 800). Начиная с 91 тыс. ₽ ежемесячной выручки от юрлиц ИП на УСН платит ровно те же 6,0 %, что и на НПД, но копит страховой стаж и не упирается в потолок 2,4 млн ₽. Рабочая привычка — сразу переводить 7–8 % с каждого прихода на накопительный субсчёт под квартальные авансы и весенний 1 % взноса.
С 1 января 2026 года порог освобождения от НДС на УСН снижен с 60 млн до 20 млн ₽ в год (закон № 425-ФЗ)10. До 20 млн ₽ освобождение действует автоматически без счетов-фактур; со следующего месяца после превышения к 6 % УСН добавляется льготный НДС 5 % без вычетов (либо базовый НДС 22 % с вычетами). Обойти и фиксированные взносы в тихий сезон, и НДС после 20 млн ₽ позволяет АУСН «Доходы» 8 %11, 12: взносы за себя равны 0 ₽, а лимит без НДС сохранён на уровне 60 млн ₽. Поэтому сольному артисту АУСН выгодна на спаде до 717 тыс. ₽ в год (8 % < 57 390 ₽) и на обороте 20–60 млн ₽ (8 % без книги продаж против 11 %), но для менеджеров на агентских договорах она закрыта законом.
Калькулятор 2026 · сравнение трёх спецрежимов
Посчитайте налоги и взносы на своих цифрах дохода
Подвигайте ползунки поступлений от компаний и физлиц — калькулятор сам проверит лимит 2,4 млн ₽, вычет взносов 57 390 ₽ + 1 % и порог НДС 20 млн ₽.
Полный платёж ИП на УСН «Доходы» 6 % (взносы + остаток налога + НДС свыше 20 млн)
90 000₽
Итоговая сумма за год на классической упрощёнке 6 % (при превышении 20 млн ₽ учтён спец-НДС 5 % с суммы превышения)
- Совокупный годовой доход по всем источникам
- 1 500 000 ₽
- Налог на НПД (самозанятый или ИП на НПД) за год
- 84 000 ₽
- Обязательные взносы ИП за себя на УСН в 2026 году (57 390 ₽ + 1 %)
- 69 390 ₽
- Полный платёж ИП на АУСН «Доходы» 8 % (взносы ИП = 0 ₽)
- 120 000 ₽
- Реальная эффективная нагрузка ИП на УСН 6 % от выручки
- 6,0 %
База для проверки годового лимита НПД (2,4 млн ₽) и порога НДС на УСН (20 млн ₽ в 2026 году)
Считается без учёта разового стартового бонуса 10 000 ₽; при превышении 2,4 млн ₽ или найме штата строка скрывается
Потолок 1 % допвзноса в 2026 году — 321 818 ₽ (общий максимум взносов — 379 208 ₽ по ст. 430 НК РФ)
Доступно до 60 млн ₽ без НДС при отсутствии агентских договоров (со штатом до 5 чел. включён взнос на травматизм 2 959 ₽)
В диапазоне от 1 087 800 ₽ до 20 000 000 ₽ без сотрудников показатель держится ровно на отметке 6,0 %
До 2,4 млн ₽ без агентских договоров менеджера и продажи маркированного мерча дешевле работать на НПД (4 % с физлиц, 6 % с юрлиц), держа наготове переход на УСН при росте каталога.
Курс · больше 30 часов
Разобрать финансовую модель артиста, договоры и распределение долей с юристами индустрии — на курсе «Музыкальный бизнес» UpSound. Курс «Музыкальный бизнес»
Расчёт по ст. 346.21, ст. 430, ст. 145 НК РФ (ред. ФЗ № 425-ФЗ), ст. 10 ФЗ № 422-ФЗ и ст. 11 ФЗ № 17-ФЗ.
Отдельное правило защищает менеджера на агентском договоре (ИП на УСН 6 %): если через ваш расчётный счёт проходит концертный гонорар зала в 500 000 ₽, из которых 400 000 ₽ вы отправляете артисту, а 100 000 ₽ оставляете себе как двадцатипроцентное вознаграждение, платить 6 % со всех пятисот тысяч вы не обязаны. По пп. 1 п. 1.1 ст. 346.15 и пп. 9 п. 1 ст. 251 НК РФ транзитные деньги принципала не входят в доход агента — налогом УСН (6 000 ₽) и 1 % взноса облагаются только ваши 100 000 ₽ комиссии при наличии агентского договора по ст. 1005 ГК РФ и подписанных отчётов агента2. Если же назвать бумагу «договором оказания услуг организации концерта» и переслать артисту долю субподрядом, налоговая доначислит 6 % со всех 500 000 ₽ прихода.
Часть третья
Коды ОКВЭД-2 и открытие ИП за 0 ₽ без вылета на общую систему
Готовые связки кодов под каждую роль с учётом закона № 529-ФЗ, новый код 73.11.1 для рекламных интеграций и пошаговая регистрация за 3 дня.
Коды ОКВЭД-2 для артиста, битмейкера и менеджера: рабочие связки и 73.11.1 под рекламу
Самозанятому физлицу без ИП коды ОКВЭД не нужны — в настройках «Моего налога» вы отмечаете сферу вроде «Творчество» исключительно для витрины приложения5. Четырёхзначные и шестизначные коды из классификатора ОК 029-2014 вписываются только при открытии ИП или ООО в заявление Р2100113, 14.
В 2026 году по закону № 529-ФЗ в реестре ЕГРИП действуют два типа кодов: заявительные (внесённые вами при регистрации) и отчётные с реальными долями выручки по данным Росстата15. Насыпать в заявление тридцать случайных кодов «на вырост» от стройки до такси вредно — такие анкеты тормозит банковский финмониторинг по 115-ФЗ при открытии счёта. Ставьте один основной код под главный источник выручки и 4–6 дополнительных под смежные музыкальные доходы, включая код 73.11.1 под рекламные интеграции с маркировкой ERID. Добавить новый код позже через Госуслуги или личный кабинет ИП по форме Р24001 можно бесплатно за три рабочих дня.
Справочник ЕГРИП · ОК 029-2014 (ред. 2)
Проверенные коды ОКВЭД-2 для музыканта, битмейкера и менеджера в 2026 году
Выберите свою роль на кнопках фильтра: один код ставится основным (откуда идёт больше половины выручки), ещё 4–6 — дополнительными.
| Код ОКВЭД | Формулировка в классификаторе | Кому ставить основным / доп. | Какие платежи закрывает |
|---|---|---|---|
| 90.01Артист и автор | Деятельность в области исполнительских искусств | Основной для концертирующего артиста, группы и диджея | Гонорары за сольники, фестивали, корпоративы, доля с билетов, смежные роялти ВОИС |
Базовый концертный код. Не требует лицензий и без вопросов проходит комплаенс банков при приёме выплат от организаторов и билетных витрин. | |||
| 90.03Артист и автор | Деятельность в области художественного творчества | Основной для сонграйтера и композитора; доп. для артиста и битмейкера | Написание песен и текстов на заказ, авторские роялти РАО, музыка к кино и рекламе |
Охватывает индивидуальную работу композиторов и авторов текстов. Всегда добавляйте его в связку к 90.01 и 59.20. | |||
| 59.20Битмейкер и студия | Деятельность в области звукозаписи и издания музыкальных произведений | Основной для битмейкера, саунд-продюсера, студии и микролейбла | Лизинг и эксклюзив битов, аранжировка, запись, сведение, мастеринг, роялти от дистрибьюторов |
Код верхнего уровня 59.20 автоматически включает подгруппы 59.20.1 (издание записей и нот) и 59.20.2 (студийная звукозапись) — прописывать их по отдельности не нужно. | |||
| 74.90Менеджер и промоутер | Деятельность профессиональная, научная и техническая прочая | Основной для менеджера артиста и букинг-агента | Комиссия и фикс менеджера, представление интересов артиста перед лейблами, площадками и СМИ |
Именно в группировку 74.90 официальное описание ОКВЭД-2 относит деятельность частных художественных и театральных агентов (импресарио), а не в раздел 90. | |||
| 90.02Менеджер и промоутер | Деятельность вспомогательная, связанная с исполнительскими искусствами | Основной для организатора концертов и туров; доп. для менеджера и звукорежиссёра | Организация шоу под ключ, продакшн сцены, туровый менеджмент, услуги концертного звукорежиссёра |
Закрывает постановку концертов и работу технической команды площадки. Если сами арендуете зал и продаёте билеты через билетного оператора — этот код обязателен. | |||
| 73.11.1Реклама, уроки и мерч | Деятельность по распространению рекламы пользователем социальной сети | Дополнительный для артиста-блогера (в паре с 70.21.1); 73.11 — для менеджера | Рекламные интеграции брендов в VK, Telegram и YouTube с маркировкой ERID |
Профильный код для блогеров и артистов с рекламными контрактами. При аудитории канала свыше 10 000 подписчиков для легального размещения рекламы обязательна регистрация страницы в перечне Роскомнадзора. | |||
| 85.41.2Реклама, уроки и мерч | Образование в области культуры | Дополнительный для вокалистов, инструменталистов и битмейкеров, ведущих уроки | Частные уроки вокала, гитары, сонграйтинга и продакшна, авторские разборы |
Если ИП преподаёт лично сам без найма других педагогов, образовательная лицензия не нужна (ч. 2 ст. 91 ФЗ № 273-ФЗ), а в большинстве регионов на уроки можно купить недорогой патент (ПСН). | |||
| 47.91Реклама, уроки и мерч | Торговля розничная по почте или по сети Интернет (плюс 47.71 для выездного стола) | Дополнительный для ИП на УСН, продающего собственный мерч | Онлайн-продажи футболок, худи, винила и кассет на сайте, в соцсетях и на концертах |
Для продажи одежды на ИП УСН понадобятся онлайн-касса (54-ФЗ) и регистрация в «Честном ЗНАКе». Без них проще лицензировать логотип внешнему мерч-оператору. | |||
Источник: Классификатор ОКВЭД-2 (КонсультантПлюс) и закон № 529-ФЗ об учёте заявительных и отчётных кодов.
Готовые сборки кодов для заявления Р21001 по ролям:
- Концертирующему артисту и автору песен ставят основным
90.01, дополнительными —90.03,59.20,73.11.1,70.21.1(плюс85.41.2под уроки и47.91/47.71под собственный мерч на УСН). - Битмейкеру, аранжировщику и саунд-продюсеру — основной
59.20, дополнительные90.03,90.02,85.41.2,73.11.1. - Менеджеру артиста и букинг-агенту — основной
74.90(организатору концертов —90.02), дополнительные90.01,73.11,82.30.
Как открыть ИП за 0 ₽ и не улететь на НДС 22 % из-за одной забытой галочки
При подаче заявления Р21001 в электронном виде — через сервис ФНС «Государственная онлайн-регистрация бизнеса», Госуслуги с приложением «Госключ» или онлайн-анкету банка — госпошлина равна 0 ₽ по пп. 32 п. 3 ст. 333.35 НК РФ, а лист записи ЕГРИП приходит за 1–3 рабочих дня2, 13. По умолчанию любой новый ИП встаёт на общую систему налогообложения (ОСНО) с НДС 22 % и ежеквартальными декларациями через платный ЭДО. Чтобы сразу работать на шести процентах, подайте уведомление о переходе на УСН «Доходы» (форма № 26.2-1) внутри одного пакета с Р21001 или не позднее 30 календарных дней с даты регистрации (п. 2 ст. 346.13 НК РФ) и сохраните квитанцию приёма2, 10. Наоборот, если вы открываете ИП на НПД, сначала зарегистрируйтесь самозанятым в «Моём налоге», а затем подавайте Р21001 без формы 26.2-1 — иначе заявление на УСН собьёт статус НПД.
Ещё одна ловушка на старте — складывать все роялти и гонорары группы на ИП одного участника или менеджера «на доверии». Без письменного соглашения соавторов и исполнителей с процентными сплитами любые поступления юридически становятся собственностью владельца счёта, а рассылка долей коллегам по группе без договоров быстро упирается в блокировку карт — реальные судебные последствия таких схем мы разбирали в материале о том, как артисты теряли контроль над каталогом и именем.
Навигатор по ролям · 2–3 вопросадо 3 вопросов · 7 итогов
Какой статус и набор ОКВЭД открыть в вашей ситуации
Ответьте на пару вопросов о своей роли, обороте и договорах — получите готовую карточку с налоговым режимом и кодами.
Вопрос 1 из 5. Кто вы в музыкальном проекте и на чём зарабатываете основную долю денег?
У артиста, битмейкера и менеджера разные ограничения в законе № 422-ФЗ — сначала разделим роли.
- Менеджер артиста, букинг-агент или организатор концертов→ вопрос 02
- Сольный артист, автор песен или сессионный музыкант→ вопрос 03
- Битмейкер, саунд-продюсер или звукорежиссёр→ вопрос 05
Вопрос 2 из 5. Как проходят деньги в ваших договорах с артистами и площадками?
Пункт 5 ч. 2 ст. 4 закона № 422-ФЗ запрещает посреднические сделки на самозанятости.
- Подписываю агентский договор, беру процент со сделок или принимаю гонорары за артиста→ итог: «ИП на УСН 6 % с кодами 74.90 и 90.02»
- Оказываю фиксированные услуги координации и маркетинга без агентских полномочий (до 2,4 млн ₽/год)→ итог: «Самозанятый по договору оказания услуг»
Вопрос 3 из 5. Какой годовой оборот и какие задачи стоят на ближайшие 12 месяцев?
Считайте валовые поступления до расходов на студию и рекламу.
- До 2,4 млн ₽ в год: только стриминги, РАО/ВОИС и редкие клубные гонорары→ вопрос 04
- Свыше 2,4 млн ₽, туры через Kassir.ru, штат команды или свой мерч с одеждой→ итог: «ИП на УСН «Доходы» 6 % (основной 90.01)»
Вопрос 4 из 5. Планируете ли подаваться на гранты ПФКИ или подключать прямой интернет-эквайринг?
В конкурсе ПФКИ обычных самозанятых физлиц без статуса ИП система не пропускает.
- Нет, хватает выводов от дистрибьютора и переводов от клубов→ итог: «Самозанятость физлица (НПД 4 % и 6 %)»
- Да, нужен статус ИП и счёт 40802, но без обязательных взносов 57 390 ₽→ итог: «ИП на НПД с кодами 90.01, 90.03 и 59.20»
Вопрос 5 из 5. Какой у вас объём заказов и есть ли штатные сотрудники по трудовым договорам?
Продажа собственных битов в лизинг и в полное отчуждение законна и на НПД, и на УСН.
- Работаю без штата, оборот до 2,4 млн ₽ в год (лизинг, эксклюзивы, сведение)→ итог: «Самозанятый битмейкер (4 % физ / 6 % юр)»
- Оборот выше 2,4 млн ₽, продакшн со штатной командой или коммерческая студия→ итог: «ИП на УСН 6 % с основным кодом 59.20»
Все итоги развилки7
ИП на УСН 6 % с кодами 74.90 и 90.02
Для агентских договоров и букинга НПД и АУСН закрыты законом. Открывайте ИП на УСН «Доходы» 6 %: при грамотном агентском договоре и отчётах агента вы платите 6 % только со своей комиссии, а не со всего транзитного гонорара артиста.
- Основной ОКВЭД — 74.90, дополнительные — 90.02, 73.11 и 82.30
- Подайте уведомление об УСН (форма 26.2-1) сразу при регистрации ИП (окно 30 дней)
Читать в статье Ловушка менеджера и коды ОКВЭД
Курс · больше 30 часов
Изучить шаблоны менеджерских договоров, букинг и финансовый учёт на курсе «Музыкальный бизнес» UpSound. Курс «Музыкальный бизнес»
Самозанятый по договору оказания услуг
Пока вы не заключаете сделки от имени артиста и не пропускаете чужие гонорары через свою карту, вы вправе работать на НПД (6 % с ИП/юрлиц, 4 % с артиста-физлица) до 2,4 млн ₽ в год.
- Оформляйте предмет строго как услуги продвижения, координации и консалтинга (ст. 779 ГК РФ)
- Уберите из договора слова «агент», «принципал», «комиссия со сделок» и «действует по поручению»
Читать в статье Готовая формулировка для менеджера
Онлайн · бесплатно
Посмотреть на бесплатной онлайн-экскурсии, как устроена работа проектных менеджеров UpSound. Онлайн-экскурсия по агентству
Самозанятость физлица (НПД 4 % и 6 %)
Оптимальный режим старта: 0 ₽ взносов в тихие месяцы, 0 деклараций и честная ставка 6 % на роялти от дистрибьюторов, лейблов, РАО и ВОИС. Коды ОКВЭД выбирать не нужно.
- Пробивайте чек на ИНН агрегатора не позднее 9-го числа месяца после прихода денег на карту
- Футболки и худи не продавайте от себя — отдайте пошив и кассу мерч-оператору за роялти с логотипа
Читать в статье Инструкция по чекам с роялти
Чем можем помочь
Выпустить релиз на все площадки по прозрачному договору с выплатами на самозанятость через дистрибуцию UpSound. 2 046 попаданий в редакторские плейлисты. Дистрибуция
ИП на НПД с кодами 90.01, 90.03 и 59.20
Вы открываете ИП онлайн за 0 ₽ госпошлины, но вместо УСН остаётесь плательщиком НПД: у вас появляется счёт 40802 и доступ к грантам ПФКИ при нулевых обязательных взносах до 2,4 млн ₽.
- НЕ подавайте уведомление об УСН при открытии ИП — иначе автоматически слетите с НПД
- При подходе к 2,4 млн ₽ снимитесь с НПД и подайте форму 26.2-1 в течение 20 дней
Читать в статье Ступень ИП на НПД и переход на УСН
Курс · больше 30 часов
Разобрать юридическую упаковку проекта и грантовые сметы на курсе «Музыкальный бизнес». Курс «Музыкальный бизнес»
ИП на УСН «Доходы» 6 % (основной 90.01)
При выручке от 1,09 млн ₽ в год без сотрудников взносы (57 390 ₽ + 1 %) полностью вычитаются из налога — вы платите те же 6 %, но свободно работаете с Kassir.ru, брендами, ПФКИ и мерчем.
- Поставьте основным 90.01, дополнительными — 90.03, 59.20, 73.11.1, 70.21.1 и 47.91
- Откладывайте 7–8 % с каждого поступления на отдельный накопительный счёт под налог и 1 % взносов
Читать в статье Таблица ОКВЭД и расчёт УСН 2026
Чем можем помочь
Передать операционное управление релизами, концертами и документооборотом менеджеру UpSound. Менеджмент
Самозанятый битмейкер (4 % физ / 6 % юр)
Собственные биты, песни под ключ и услуги сведения законно идут под НПД и при простой лицензии (MP3/WAV lease), и при полном отчуждении эксклюзива (ст. 1234 ГК РФ).
- Артисту-физлицу выдавайте чек 4 % в момент оплаты, ИП и лейблам — чек 6 % с ИНН заказчика
- Для зарубежных выплат ставьте галочку «Иностранная организация» и пересчитывайте валюту по курсу ЦБ
Читать в статье Лизинг бита и валютные роялти
Курс · больше 30 часов
Изучить защиту прав на биты, сплиты и работу с паблишингом на курсе «Музыкальный бизнес». Курс «Музыкальный бизнес»
ИП на УСН 6 % с основным кодом 59.20
Позволяет масштабировать продакшн-студию без потолка 2,4 млн ₽ (до 20 млн ₽ без НДС в 2026 году), официально нанимать команду и подписывать крупные контракты с лейблами и кино.
- Основной код — 59.20, дополнительные — 90.03, 90.02 и 85.41.2 (если ведёте разборы и обучение)
- Закрепляйте переход прав в договорах отчуждения строго после 100 % оплаты на расчётный счёт
Читать в статье Регистрация ИП за 0 ₽ без ошибок
Курс · больше 30 часов
Выстроить юридически чистый продакшн и издательскую модель с экспертами курса UpSound. Курс «Музыкальный бизнес»
Алгоритм редакции UpSound по нормам ФЗ № 422-ФЗ, ФЗ № 17-ФЗ, ФЗ № 425-ФЗ и ОКВЭД-2.
Когда параллельно идут релизы, рекламные интеграции с токенами ERID, выезды по клубам и расчёты с сессионными музыкантами, один пропущенный отчёт агента или вовремя не закрытый акт стоит дороже годового обслуживания счёта.
Чек-лист музыканта и менеджера: налоги и договоры без штрафов в 2026 году
0 из 8 готово
Всё готово.
- Федеральный закон от 12.07.2024 № 176-ФЗ и п. 1 ст. 224, п. 2.1 ст. 210 НК РФ — пятиступенчатая прогрессивная шкала НДФЛ (13–22 %) с 2025 года для основной базы и авторских вознаграждений consultant.ru/document/cons_doc_LAW_480691 ↩
- Налоговый кодекс РФ (часть вторая): ст. 145, ст. 217 (п. 18.1 — дарение), ст. 221 (п. 3 — профвычеты авторов 20/25/40 %), ст. 251, ст. 333.35, гл. 26.2 (УСН, п. 3.1 ст. 346.21), ст. 420–422 (вкл. 30 % на фонограммы) и ст. 430 (взносы ИП 57 390 ₽ в 2026 г.) consultant.ru/document/cons_doc_LAW_28165 ↩
- ФНС России — «Налог на доходы физических лиц (НДФЛ)»: ставки, совокупность налоговых баз и профессиональные вычеты nalog.gov.ru/rn77/taxation/taxes/ndfl ↩
- Федеральный закон от 27.11.2018 № 422-ФЗ «О проведении эксперимента по установлению специального налогового режима „Налог на профессиональный доход“» (ст. 4, 6, 10, 12, 14, 15) consultant.ru/document/cons_doc_LAW_311977 ↩
- Официальный портал ФНС России «Мой налог» (НПД): лимит 2,4 млн ₽, вычет 10 000 ₽, правила формирования чеков и работы ИП на НПД npd.nalog.ru ↩
- Гражданский кодекс РФ (часть четвёртая): ст. 1234 (отчуждение исключительного права), ст. 1235–1237 (лицензионный договор и роялти), ст. 1242–1244 (управление правами РАО и ВОИС), ст. 1308 (лицензия на фонограмму) consultant.ru/document/cons_doc_LAW_64629 ↩
- Российское Авторское Общество (РАО) — «Авторам и правообладателям»: порядок заключения договоров и выплаты вознаграждения физлицам, самозанятым и ИП rao.ru/for-authors ↩
- Всероссийская организация интеллектуальной собственности (ВОИС) — выплата вознаграждения исполнителям и изготовителям фонограмм rosvois.ru ↩
- Постановление Правительства РФ от 31.12.2019 № 1956 (с расширениями перечня товаров лёгкой промышленности с 01.03.2025) — обязательная маркировка «Честный ЗНАК» для футболок, толстовок, худи и головных уборов consultant.ru/document/cons_doc_LAW_342372 ↩
- ФНС России — «Упрощённая система налогообложения (УСН)» и поправки Федерального закона от 28.11.2025 № 425-ФЗ (снижение порога освобождения от НДС на УСН до 20 млн ₽ в 2026 году и базовая ставка НДС 22 %) nalog.gov.ru/rn77/taxation/taxes/usn ↩
- Федеральный закон от 25.02.2022 № 17-ФЗ «Об Автоматизированной упрощённой системе налогообложения (АУСН)»: ст. 3 (запрет агентских договоров в п. 21 ч. 2) и ст. 11 (ставки 8 % и 20 %) consultant.ru/document/cons_doc_LAW_410421 ↩
- Официальный портал ФНС России «АУСН»: условия применения в 2026 году, нулевые страховые взносы ИП, лимит 60 млн ₽ без НДС и перечень уполномоченных банков ausn.nalog.gov.ru ↩
- Сервис ФНС России «Государственная онлайн-регистрация бизнеса» и ФЗ от 08.08.2001 № 129-ФЗ (регистрация ИП без госпошлины 800 ₽ при электронной подаче по пп. 32 п. 3 ст. 333.35 НК РФ) service.nalog.ru/gosreg ↩
- ОК 029-2014 (КДЕС ред. 2) — Общероссийский классификатор видов экономической деятельности (ОКВЭД 2): коды 59.20, 70.21.1, 73.11.1, 74.90, 85.41.2, 90.01, 90.02, 90.03 consultant.ru/document/cons_doc_LAW_175797 ↩
- Федеральный закон от 28.12.2024 № 529-ФЗ — реформа учёта заявительных и отчётных кодов ОКВЭД в ЕГРИП и ЕГРЮЛ через ФНС и Росстат consultant.ru/document/cons_doc_LAW_494879 ↩
- BandLink и Яндекс Музыка — подключение кнопки «Донаты» через сервис «Яндекс Чаевые» для артистов bandlink.media ↩
АвторБорис Суворов
РедакцияЖурнал UpSound пишет о продвижении, концертах, стримингах, деньгах и праве для артистов с 2014 года. Руководитель агентства — Борис Суворов.